Seguro de inquilino
En resumen
El seguro de inquilino cubre sus pertenencias contra robo y riesgos cubiertos, como un incendio; cubre su responsabilidad civil si alguien se lesiona o se dañan sus bienes; y ayuda con los gastos de vida si su hogar queda inhabitable. El seguro de su arrendador cubre el edificio, no lo que le pertenece a usted. FCI Agency representa a muchas aseguradoras y compara sus pólizas por usted, sin costo adicional para usted, y su asesor sigue siendo su único contacto.
Seguro de inquilino con FCI Agency
Aunque tal vez usted no sea dueño del edificio, lo que hay adentro hace que su hogar sea… suyo. Permítanos ayudarle a protegerlo.
- Cobertura de pertenencias personales por robo y riesgos cubiertos
- Cobertura adicional para cualquier artículo de alto valor
- Ayuda con los gastos de vida si su hogar queda inhabitable durante las reparaciones
- A buen precio
- Asesor personalizado de FCI Agency que le guía en cada paso del camino
Lo que cubre el seguro de inquilino
Las coberturas y sus nombres varían según la aseguradora y la póliza; su asesor le muestra lo que incluye cada cotización.
- Pertenencias personales
- Cubre sus pertenencias, como muebles, ropa, una computadora portátil y un teléfono, contra robo y riesgos cubiertos, como incendio, humo y ciertos daños por agua, en casa y por lo general cuando viaja.Kid Going Off to College? Give Us a Call!
- Responsabilidad civil personal
- Cubre su responsabilidad legal si alguien se lesiona o se dañan sus bienes y usted tiene la culpa, incluido el costo de su defensa.Kid Going Off to College? Give Us a Call!
- Pérdida de uso
- Ayuda a pagar los gastos de vida adicionales, como un hotel y las comidas, mientras una pérdida cubierta deja su hogar inhabitable durante las reparaciones.
- Pagos médicos a terceros
- Paga las cuentas médicas de un invitado que se lesione en su hogar, sin importar quién tenga la culpa.
- Artículos de alto valor
- Las joyas, los relojes y otros objetos de valor tienen límites más bajos en una póliza estándar. Un endoso con lista de artículos o una póliza de artículos personales asegura cada artículo por su valor total.Insuring Big Ticket Holiday Purchases
Lo que una póliza puede no cubrir
El edificio en sí: las paredes, los pisos, el techo y los electrodomésticos del arrendador le corresponden al seguro del arrendador.
Las pertenencias de un compañero de vivienda, a menos que esté nombrado en su póliza. Cada compañero de vivienda por lo general necesita su propia póliza.
Inundaciones y terremotos, que requieren una cobertura aparte.
What is Flood Insurance?Objetos de valor por encima de los límites de la póliza, como joyas, a menos que los asegure por separado.
Insuring Big Ticket Holiday PurchasesLos daños a su auto, que le corresponden a su póliza de auto. Las pertenencias que le roben de su auto por lo general están cubiertas por el seguro de inquilino.
Qué determina el precio
Su asesor compara estos factores entre aseguradoras por usted.
Cuánto asegura
El valor de sus pertenencias determina el monto de cobertura. Un inventario rápido de lo que tiene le ayuda a elegirlo.
Costo de reposición o valor real en efectivo
El costo de reposición paga lo que cuesta comprar algo nuevo; el valor real en efectivo descuenta la depreciación y cuesta menos.
Su deducible
Un deducible más alto baja su prima, siempre que pueda pagarlo con comodidad después de un reclamo.
Higher Deductibles Can Save You MoneyDónde vive
Su edificio, sus medidas de seguridad y el riesgo de robo y de clima en la zona.
Combinar pólizas
Agregar el seguro de inquilino a su póliza de auto con la misma aseguradora a menudo le da un descuento por múltiples pólizas.
Maximize Savings This Holiday Season with a Multi-Line Discount
Preguntas sobre el seguro de inquilino
No. La póliza de su arrendador cubre el edificio y la propia responsabilidad civil del arrendador. Sus pertenencias, y su responsabilidad civil si alguien se lesiona en su hogar, necesitan una póliza de inquilino propia.
Lo suficiente para reemplazar lo que tiene. Recorra su hogar y haga una lista de sus pertenencias, con fotos y números de serie o de modelo de las más valiosas, y luego sume lo que costaría reemplazarlas. La lista también facilita un reclamo si alguna vez lo necesita.
Los daños repentinos por agua, como una tubería que revienta o un electrodoméstico que gotea, normalmente están cubiertos para sus pertenencias. Las inundaciones, es decir, el agua que sube desde afuera, no lo están: requieren una póliza contra inundaciones aparte, que los inquilinos pueden comprar para sus pertenencias.
Por lo general, sí. La cobertura de pertenencias personales normalmente acompaña a sus pertenencias, por ejemplo si le roban un bolso de su auto o de la habitación de un hotel, sujeto a los límites y al deducible de su póliza.
Sí. Muchos apartamentos y viviendas para estudiantes lo exigen en el contrato. Su asesor puede cotizar una póliza con el monto de responsabilidad civil que pide su contrato.
Depende de dónde viva. Las pertenencias en una residencia estudiantil pueden estar cubiertas por su póliza de hogar, por lo general hasta un límite, mientras que un estudiante en un apartamento fuera del campus por lo general necesita su propia póliza de inquilino. Pregunte a su asesor qué cubre su póliza.
Por lo general, no, y combinarlo con su póliza de auto puede bajar aún más el costo. Su asesor compara aseguradoras por usted.
Maximize Savings This Holiday Season with a Multi-Line Discount
Su asesora de seguro de inquilino
Llame o escriba a Elisa Avalos, o envíe el formulario de abajo.
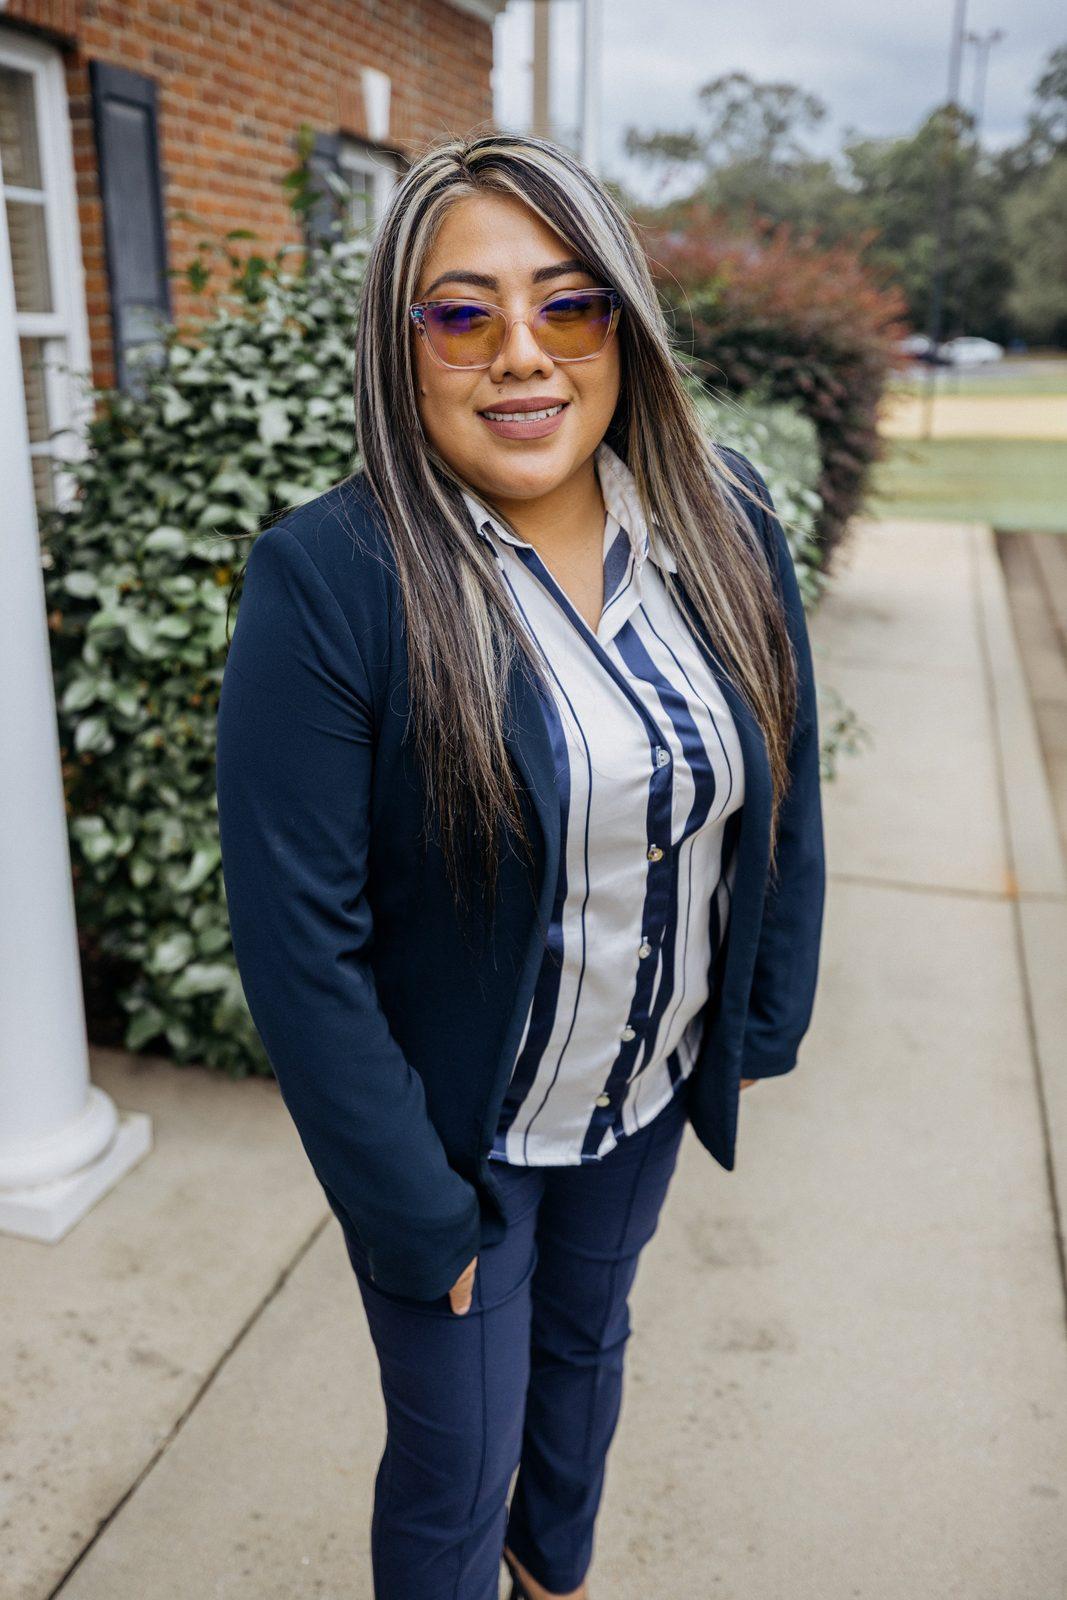
Elisa Avalos
Gerente de cuentas de seguros comerciales
Habla español. Atiende sus solicitudes, llamadas y seguimiento.
Pida una cotización
Qué sigue
Paso 1: Díganos lo que necesita
Cuéntenos lo que tiene hoy y lo que quiere cubrir, en línea o por teléfono.
Paso 2: Comparamos las aseguradoras
Su asesor compara planes de las aseguradoras que representamos, sin costo adicional para usted.
Paso 3: Usted elige y tiene un solo contacto
Su asesor le explica las opciones y sigue siendo su único contacto, fácil de localizar, después de la compra.
¿Quiere saber más?
Lea más o vea los temas de nuestro blog (en inglés) aquí.