Saltar al contenido
Llamar al (864) 712-5861 · Elisa Avalos (habla español)
FCI Agency

Seguro para cervecerías y gastropubs

En resumen

FCI Agency, una agencia de seguros independiente en Greer, Carolina del Sur, asegura cervecerías, brewpubs, taprooms (salas de degustación) y gastropubs, empezando por la responsabilidad civil por venta de alcohol y las partes de una cervecería que una póliza general para negocios quizás no cubra: los tanques, la sala de cocción (brewhouse) y la cerveza que contienen. Elisa Avalos atiende en español sus solicitudes, llamadas y seguimiento para cervecerías de Carolina del Sur y Carolina del Norte.

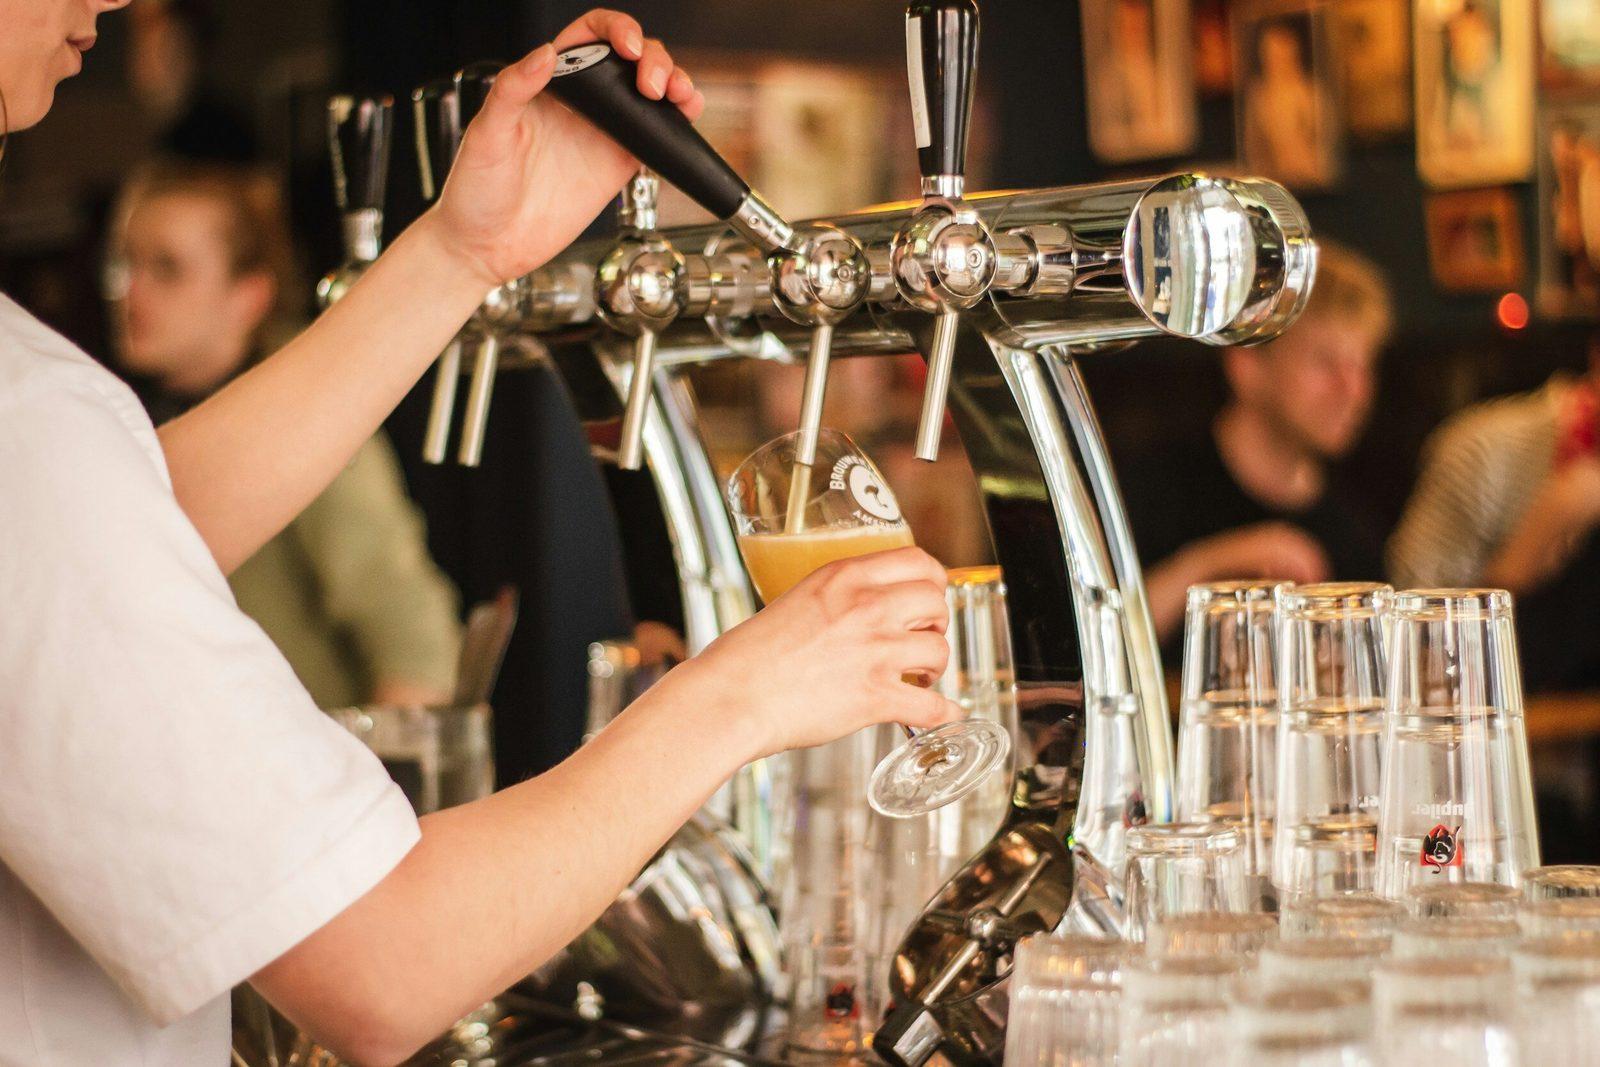
Un bartender sirve cerveza de un grifo en un vaso en un bar concurrido.

Usted se dedica a su oficio y a su gente… y nosotros también.

Para quién es esta página

  • Cervecerías de producción que venden a través de un distribuidor o se autodistribuyen
  • Taprooms dentro de una cervecería, incluidos los recorridos y las ventas para llevar
  • Brewpubs que elaboran cerveza en el lugar y sirven comida
  • Gastropubs y bares de cerveza que sirven una larga lista de cervezas de barril y tienen cocina
  • Cervecerías que agregan una cocina, una licencia de licores, una línea de enlatado o un segundo local

Lo que cubre una póliza para cervecerías

Responsabilidad civil por venta de alcohol
Paga los costos de defensa y los daños y perjuicios cuando alguien a quien usted le sirvió causa lesiones o daños. Carolina del Sur acepta una póliza independiente de responsabilidad civil por venta de alcohol o una póliza de responsabilidad civil general con un endoso de responsabilidad civil por venta de alcohol.Source 1 Conocemos la situación actual de las leyes y los reglamentos, y trabajamos con usted para que pueda mantener su negocio abierto a un costo accesible.
Responsabilidad civil general
Un cliente se resbala en el piso mojado del taproom, alguien se lastima durante un recorrido, o usted daña el local que alquila.
Responsabilidad civil por productos y retiro del mercado
La responsabilidad civil por productos responde a reclamos de que su cerveza o su comida enfermó a alguien. La cobertura de gastos de retiro del mercado (recall), que paga por retirar un lote de los estantes y de los distribuidores, es una cobertura aparte, y algunos paquetes para cervecerías incluyen solo un monto pequeño de ella.
Deterioro del producto y avería de equipos
Las pólizas de propiedad por lo general excluyen las averías mecánicas. La cobertura de avería de equipos paga la reparación de un enfriador de glicol, una caldera o una línea de enlatado que falla, y la de deterioro paga la cerveza que se pierde en el tanque. Pregunte si la cerveza terminada se valora al costo o al precio de venta.
Propiedad, incluidos los tanques
Su edificio o sus mejoras, la sala de cocción, los fermentadores, los tanques de cerveza brillante (brites), los barriles (kegs), el grano, el empaque y el producto terminado. Los formularios para cervecerías de algunas aseguradoras agregan el colapso de tanques, las fugas de tanques y el costo de traer en camión el agua de proceso. Otros no.
Interrupción del negocio
Reemplaza los ingresos perdidos y paga los gastos continuos, como la nómina y el alquiler, mientras usted está cerrado después de una pérdida cubierta. Pregunte si también responde cuando la pérdida de un proveedor clave o una falla de servicios públicos fuera de su local lo obliga a cerrar.
Compensación para trabajadores
Los barriles, los tanques de agua caliente (hot liquor tanks), los limpiadores cáusticos, el CO2 y los pisos mojados hacen que elaborar cerveza sea un trabajo físico. Los umbrales de cada estado están más abajo.
Auto comercial y entregas
Las camionetas de autodistribución y las entregas de barriles necesitan auto comercial. La cobertura de autos alquilados y no propios (hired and non-owned auto) protege a la cervecería cuando el personal hace mandados en sus propios autos. La póliza de auto personal del empleado sigue pagando primero y cubre su auto.
Eventos y festivales
Algunas pólizas de responsabilidad civil solo cubren la dirección que aparece en la póliza. Antes de servir en un festival, confirme que su cobertura va con usted, que podemos emitir el certificado que pide el organizador y que las jockey boxes (enfriadores portátiles para servir cerveza de barril) están cubiertas fuera de su local.

También vale la pena revisar: responsabilidad civil por prácticas laborales, ciberseguridad y una póliza paraguas (umbrella).

Requisitos en Carolina del Sur y Carolina del Norte

Carolina del Sur

  • Si está abierto después de las 5 p.m. y vende cerveza, vino o licor para consumo en el local, debe tener responsabilidad civil por venta de alcohol con un límite agregado anual de al menos $1 millón, y al menos la mitad de esa cantidad por ocurrencia.Source 1 El Departamento de Ingresos (Department of Revenue) incluye los permisos de cervecería y de brewpub entre los permisos a los que aplica esta regla.Source 2
  • Desde el 1 de enero de 2026, ese mínimo baja $250,000 si usted deja de servir a más tardar a la medianoche durante todo el periodo de la póliza, y $100,000 por cada una de estas medidas: capacitar a todo su personal que sirve alcohol, mantener el alcohol por debajo del 40% de las ventas totales, o verificar las identificaciones con un sistema forense de escaneo desde la medianoche hasta las 4 a.m. Un negocio con fines de lucro que cumple las cuatro puede tener $450,000. El mínimo de $300,000 solo se alcanza con la reducción para organizaciones sin fines de lucro o para un solo evento especial. Las reducciones no son automáticas: usted las solicita ante el Departamento de Ingresos a través de MyDORWAY. Las aseguradoras deben ofrecer descuentos razonables en la prima por estas medidas.Source 1, Source 2
  • Si vende alcohol para consumo en el local en cualquier momento entre la medianoche y las 4 a.m., un sistema forense de verificación de identificaciones es obligatorio, no opcional.Source 1
  • Una ley aparte sobre cervecerías todavía exige que una cervecería que vende cerveza a clientes en la cervecería tenga al menos $1 millón para su permiso de dos años, y que envíe el comprobante a SLED y al Departamento de Ingresos dentro de los diez días siguientes a recibir el permiso. Confirme con el Departamento antes de bajar el límite de una cervecería.Source 3
  • El Departamento recomienda un certificado ACORD 25 que lo nombre como titular del certificado (certificate holder), y el licenciatario debe ser el asegurado, no un asegurado adicional.Source 2
  • Todo el personal que sirve alcohol y todos los gerentes deben tener ahora un certificado estatal para servir alcohol: cualquier persona que sirva alcohol para consumo en el local al menos 10 horas a la semana, y cualquier gerente que supervise el servicio de alcohol. La ley entró en vigor el 1 de enero de 2026, y una resolución conjunta de 2026 extendió el plazo para el personal actual hasta el 1 de mayo de 2026. Un empleado nuevo sin certificado debe recibir la capacitación en un plazo de 30 días calendario.Source 4
  • La compensación para trabajadores aplica cuando tiene cuatro o más empleados regulares, a menos que la nómina del año pasado haya sido de menos de $3,000.Source 5

Carolina del Norte

  • Las leyes sobre alcohol de Carolina del Norte no fijan un mínimo de seguro de responsabilidad civil por venta de alcohol para los permisos de cervecería ni para los de consumo en el local.Source 6 Aun así, un arrendador, un prestamista o el organizador de un festival puede exigirlo.
  • Un titular de un permiso minorista, como un taproom o un bar con un permiso de bebidas de malta para consumo en el local, puede ser demandado bajo la ley de Carolina del Norte sobre la responsabilidad de los establecimientos que venden alcohol (dram shop statute) si por negligencia le vende a un menor de edad que luego maneja bajo los efectos del alcohol y lesiona a alguien. Bajo esa ley, los daños tienen un tope de $500,000 por ocurrencia. Un negocio que solo tiene un permiso de cervecería queda fuera de esa ley. La ley también deja en pie los reclamos del derecho común (common law), así que $500,000 no es lo máximo que un taproom podría deber.Source 7
  • La compensación para trabajadores aplica cuando tiene tres o más empleados.Source 8

Fianza federal de cervecero (brewer’s bond)

No necesita una fianza de cervecero del TTB (TTB brewer’s bond) si el año pasado no debió más de $50,000 en impuesto federal especial sobre la cerveza (excise tax) y espera razonablemente no deber más de $50,000 este año. Usted solicita la exención en su Brewer’s Notice. Cuando el impuesto de este año pase de $50,000, debe presentar una fianza dentro de 30 días, y no puede retirar cerveza con pago diferido del impuesto hasta que el TTB la apruebe.Source 9

Ejemplo de reclamo (hipotético)

Hipotético

Esto es una ilustración, no un cliente de FCI.

El compresor del enfriador de glicol de una cervecería con taproom falla un sábado por la noche. Para el lunes, dos fermentadores de IPA se han calentado demasiado y hay que desechar la cerveza, y la cervecería alquila un enfriador portátil hasta que llega la pieza. La cobertura de avería de equipos paga la reparación y puede cubrir los gastos para acelerarla, como el alquiler y el envío urgente de un día para otro. La cobertura de deterioro paga la cerveza perdida. Una póliza de propiedad sin esas coberturas probablemente no pagaría nada de esto. Sus límites, sus deducibles y la forma en que la póliza valora la cerveza determinan los montos.

Qué determina el precio

  • Qué parte de sus ingresos viene del alcohol, y hasta qué hora sirve
  • Los asientos del taproom, la música en vivo y los eventos
  • Los barriles que produce al año, y qué tan lejos viaja la cerveza
  • El enlatado, el embotellado y el empaque para otras marcas
  • La antigüedad del edificio, los rociadores contra incendios, y quién es dueño de los tanques
  • El equipo de cocina, sobre todo las freidoras
  • Los reclamos de los últimos tres a cinco años
  • En Carolina del Sur, cuáles de las medidas de reducción de riesgos de 2026 cumple

Qué tener listo para una cotización

  • Sus permisos de alcohol y su hora de cierre de cada día
  • Los barriles que elaboró el año pasado y los que proyecta para este año
  • Los asientos del taproom, el servicio de comida y qué parte de las ventas de los últimos 12 meses vino del alcohol
  • Una lista de equipos con sus valores de reposición, y quién es dueño de cada tanque o lo financia
  • La nómina y el número de empleados por puesto, y los certificados de su personal que sirve alcohol
  • Sus páginas de declaraciones actuales y su historial de reclamos (loss runs)
  • Los vehículos de entrega y los eventos donde sirve
  • Fotos de la sala de cocción y de las áreas de almacenamiento, que algunas aseguradoras piden

Preguntas que hacen los dueños de cervecerías

Su asesora

Elisa Avalos le ayuda en español y atiende sus solicitudes, llamadas y seguimiento.

¡Pídanos una cotización sin complicaciones!

Los campos marcados con * son obligatorios.

Nombre (obligatorio)

Enviar este formulario no pone en vigor ni cambia ninguna cobertura.

Las pólizas de seguro solo están disponibles en inglés. En caso de disputa, prevalece la póliza.

Qué sigue

  1. Paso 1: Díganos lo que necesita

    Cuéntenos lo que tiene hoy y lo que quiere cubrir, en línea o por teléfono.

  2. Paso 2: Comparamos las aseguradoras

    Su asesor compara planes de las aseguradoras que representamos, sin costo adicional para usted.

  3. Paso 3: Usted elige y tiene un solo contacto

    Su asesor le explica las opciones y sigue siendo su único contacto, fácil de localizar, después de la compra.

Fuentes (9)

Última actualización: octubre de 2026

Todas las fuentes se consultaron el 9 de octubre de 2026.

  1. S.C. Code § 61-2-145, as amended by 2025 Act No. 42, effective January 1, 2026
  2. SC Department of Revenue, “Operating an ABL Business,” liquor liability insurance
  3. S.C. Code § 61-4-1515(A)(10)
  4. S.C. Code § 61-3-110, effective January 1, 2026; 2026 Act No. 267 (H.5261), signed March 9, 2026; SC Department of Revenue, “Alcohol server training deadline extended to May 1,” March 10, 2026
  5. S.C. Code § 42-1-360(2)
  6. N.C. Gen. Stat. Chapter 18B, and the ABC Commission rules, 14B NCAC 15
  7. N.C. Gen. Stat. §§ 18B-121, 18B-123, 18B-125, 18B-128, 18B-1001 and 18B-1100
  8. N.C. Gen. Stat. § 97-2(1)
  9. 27 CFR 25.62(a)(13), 25.79, 25.91(e), 25.95(b) and 25.164(c)(3)

Otros oficios que aseguramos

Todos los seguros para negocios
  • Control de plagas

    Responsabilidad civil general y profesional, vehículos de la empresa, propiedad y compensación para trabajadores.
    Elisa AvalosSu asesora
  • Transporte de carga

    Propietarios-operadores, propietarios-operadores arrendados, autoridades nuevas y flotillas.

    Elisa AvalosSu asesora
  • Manufactura

    Responsabilidad civil general y de productos, equipo y propiedad, interrupción del negocio y compensación para trabajadores.

    Elisa AvalosSu asesora
  • Guarderías

    Responsabilidad civil general, de las instalaciones y profesional, vehículos, y cobertura contra abuso y acoso.

    Elisa AvalosSu asesora
  • Hardscape

    Responsabilidad civil general, propiedad, equipo, interrupción del negocio y compensación para trabajadores.

    Elisa AvalosSu asesora