Seguro de hogar
En resumen
El seguro de hogar paga para reparar o reconstruir su casa y reemplazar sus pertenencias después de una pérdida cubierta, como un incendio, viento o granizo; cubre su responsabilidad civil si alguien se lesiona o se dañan sus bienes; y ayuda con los gastos de vida mientras se repara su casa. FCI Agency representa a muchas aseguradoras y compara sus pólizas por usted, sin costo adicional para usted, y su asesor sigue siendo su único contacto.
Seguro de hogar con FCI Agency
Podemos encontrar la cobertura adecuada para el lugar que usted llama hogar, con protección para su casa, sus pertenencias personales y cualquier estructura adicional en la propiedad.
- Revisiones anuales para asegurarnos de que el valor de reposición de su casa sea correcto
- Revisión de cobertura adicional para cualquier artículo de alto valor
- Combinación de sus pólizas para conseguirle la mayor cantidad de descuentos
- Acceso fácil si necesita presentar un reclamo
- Asesor personalizado de FCI Agency que le guía en cada paso del camino
Lo que cubre el seguro de hogar
Las coberturas y sus nombres varían según la aseguradora y la póliza; su asesor le muestra lo que incluye cada cotización.
- Vivienda
- Repara o reconstruye la casa en sí, incluidas las estructuras adosadas, como un garaje o una terraza, después de una pérdida cubierta. Asegúrela por lo que costaría reconstruirla hoy, no por lo que pagó.Understanding Replacement Cost Coverage
- Otras estructuras
- Cubre las estructuras de la propiedad que no están unidas a la casa, como un garaje independiente, un cobertizo o una cerca.
- Pertenencias personales
- Cubre sus pertenencias, como muebles, ropa y aparatos electrónicos, si se dañan o se las roban, en casa y por lo general cuando viaja. Las joyas y otros objetos de valor tienen límites más bajos, a menos que los asegure por separado.Insuring Big Ticket Holiday Purchases
- Pérdida de uso
- Ayuda a pagar los gastos de vida adicionales, como un hotel y las comidas, mientras una pérdida cubierta deja su casa inhabitable.
- Responsabilidad civil personal
- Cubre su responsabilidad legal si alguien se lesiona o se dañan sus bienes y usted tiene la culpa, incluido el costo de su defensa.
- Pagos médicos a terceros
- Paga las cuentas médicas de un invitado que se lesione en su propiedad, sin importar quién tenga la culpa. No le cubre a usted ni a las personas de su hogar.
Lo que una póliza puede no cubrir
Inundaciones: agua que sube desde afuera, como lluvias fuertes, un río desbordado o marejada ciclónica. El seguro contra inundaciones es una póliza aparte.
What is Flood Insurance?Agua que se regresa por el alcantarillado o los desagües, o una bomba de sumidero que falla, a menos que agregue esa cobertura a su póliza.
Terremotos, que requieren un endoso o una póliza aparte.
What’s Covered in a Natural Disaster?El desgaste por uso y los daños por descuido o por una fuga lenta con el tiempo. Un hecho repentino, como una tubería que revienta, es otro asunto.
Are You Really Protected Against Water Damage?Daños por termitas, insectos o roedores.
Objetos de valor por encima de los límites de su póliza, como joyas u obras de arte, a menos que los asegure por separado por su valor total.
Insuring Big Ticket Holiday Purchases
Qué determina el precio
Su asesor compara estos factores entre aseguradoras por usted.
Lo que costaría reconstruir
El límite de la vivienda sigue el costo de reconstruir su casa, que sube con los costos de construcción y de materiales.
Understanding Replacement Cost CoverageLa casa en sí
Su antigüedad, construcción y tamaño, y la antigüedad y el estado del techo, el cableado eléctrico, la plomería y la calefacción.
Roof Maintenance To Save You MoneyDónde está
El riesgo climático de su zona, la distancia a una estación de bomberos y a un hidrante, y los costos de construcción locales.
Su deducible
Un deducible más alto baja su prima, siempre que pueda pagarlo con comodidad después de un reclamo. Muchas pólizas tienen un deducible aparte, a menudo más alto, para tormentas con nombre, viento o granizo.
Am I Covered in a Hurricane?Su historial de reclamos y la aseguradora
Los reclamos anteriores y la aseguradora que usted elija influyen en la tarifa, y por eso comparamos aseguradoras por usted.
Are you getting all the discounts you should?Descuentos
Combinar hogar y auto con una sola aseguradora, y los dispositivos de protección como las alarmas monitoreadas, a menudo bajan la prima.
Bundle to Save Hundreds
Preguntas sobre el seguro de hogar
Lo suficiente para reconstruir su casa a los costos de construcción de hoy, que pueden ser muy distintos de su valor en el mercado o de lo que pagó por ella. Revisamos con usted cada año el valor de reposición de su casa para que el límite se mantenga al día.
No. Los daños por agua que sube desde afuera, como lluvias fuertes, un río desbordado o marejada ciclónica, requieren una póliza contra inundaciones aparte. Los daños por agua de un hecho repentino dentro de la casa, como una tubería o un calentador de agua que revienta, normalmente están cubiertos.
Una póliza de hogar estándar normalmente cubre los daños por viento, granizo, huracanes, tornados e incendios forestales. Las inundaciones, incluida la marejada ciclónica, y los terremotos son las excepciones habituales, y en algunas zonas costeras el viento y el granizo se aseguran con una póliza aparte. Revise también su deducible: muchas pólizas tienen uno aparte, a menudo más alto, para tormentas con nombre, viento o granizo.
Por lo general, cuando el árbol daña una estructura cubierta, como su casa, su garaje o una cerca, y hasta un límite para el retiro en sí. Un árbol que cae en su jardín sin golpear nada por lo general le toca a usted retirarlo.
Hasta un límite. Las pólizas estándar ponen un tope a lo que pagan por categorías como joyas, relojes y arte. Una póliza de artículos personales o un endoso con lista de artículos asegura cada artículo por su valor total, a menudo con una protección más amplia, como la pérdida accidental.
A menudo, sí. Una habitación adicional, un porche con mosquitero o una piscina aumentan lo que costaría reconstruir, y una piscina puede cambiar sus necesidades de responsabilidad civil. Avísele a su asesor para que su póliza se mantenga al día.
Por lo general, sí. Tener hogar y auto con la misma aseguradora le da un descuento por múltiples pólizas con la mayoría de las compañías, y su asesor lo compara con otras opciones.
Su asesora de seguro de hogar
Llame o escriba a Elisa Avalos, o envíe el formulario de abajo.
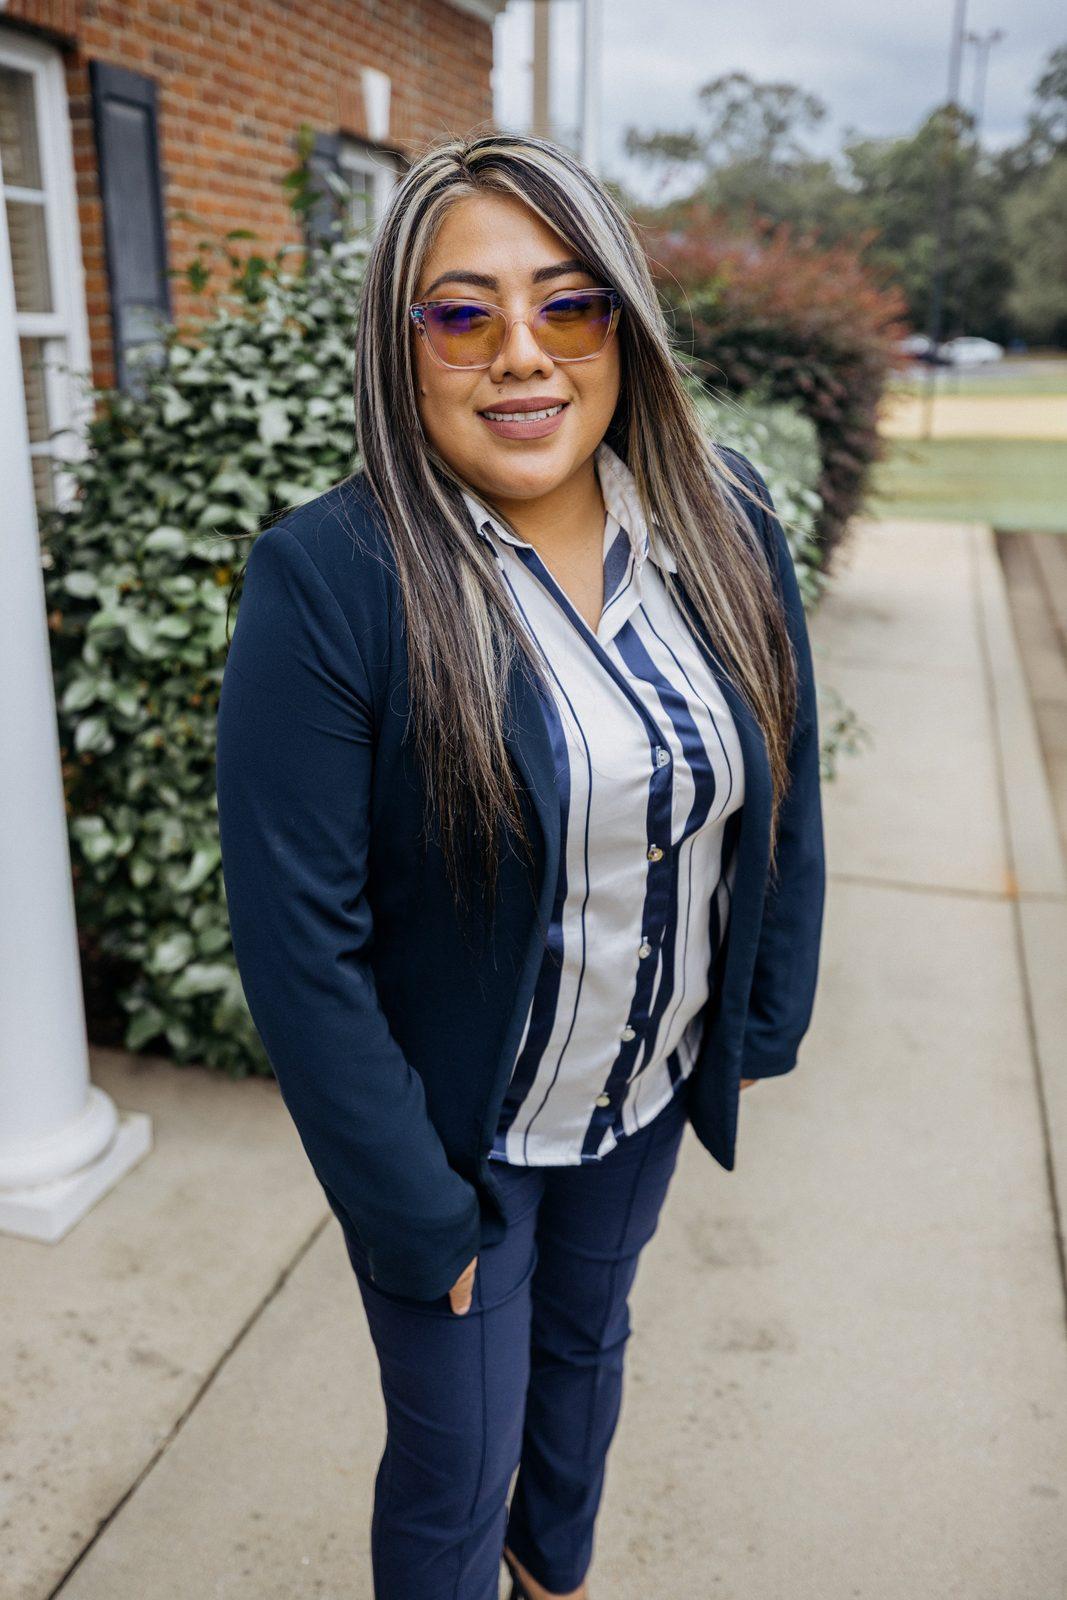
Elisa Avalos
Gerente de cuentas de seguros comerciales
Habla español. Atiende sus solicitudes, llamadas y seguimiento.
Pida una cotización
Qué sigue
Paso 1: Díganos lo que necesita
Cuéntenos lo que tiene hoy y lo que quiere cubrir, en línea o por teléfono.
Paso 2: Comparamos las aseguradoras
Su asesor compara planes de las aseguradoras que representamos, sin costo adicional para usted.
Paso 3: Usted elige y tiene un solo contacto
Su asesor le explica las opciones y sigue siendo su único contacto, fácil de localizar, después de la compra.
¿Quiere saber más?
Lea más o vea los temas de nuestro blog (en inglés) aquí.